⚠️ หน้านี้เชื่อมต่อคุณกับพันธมิตรและตลาดพันธมิตรของ Atovia เราอาจได้รับค่าคอมมิชชันจากพันธมิตรสำหรับกิจกรรมที่ทำผ่านลิงก์เหล่านี้ ข้อเสนอส่วนลดอาจเปลี่ยนแปลงได้ตลอดเวลาตามนโยบาย! มั่นใจได้ว่าไม่มีค่าใช้จ่ายเพิ่มเติมสำหรับคุณ! เราหวังว่านี่จะช่วยประหยัดเวลาของคุณในการค้นหาสินค้าที่เหมาะสม!
- เคลมประกันภัยคืออะไร และทำไมต้องเข้าใจก่อนเคลม
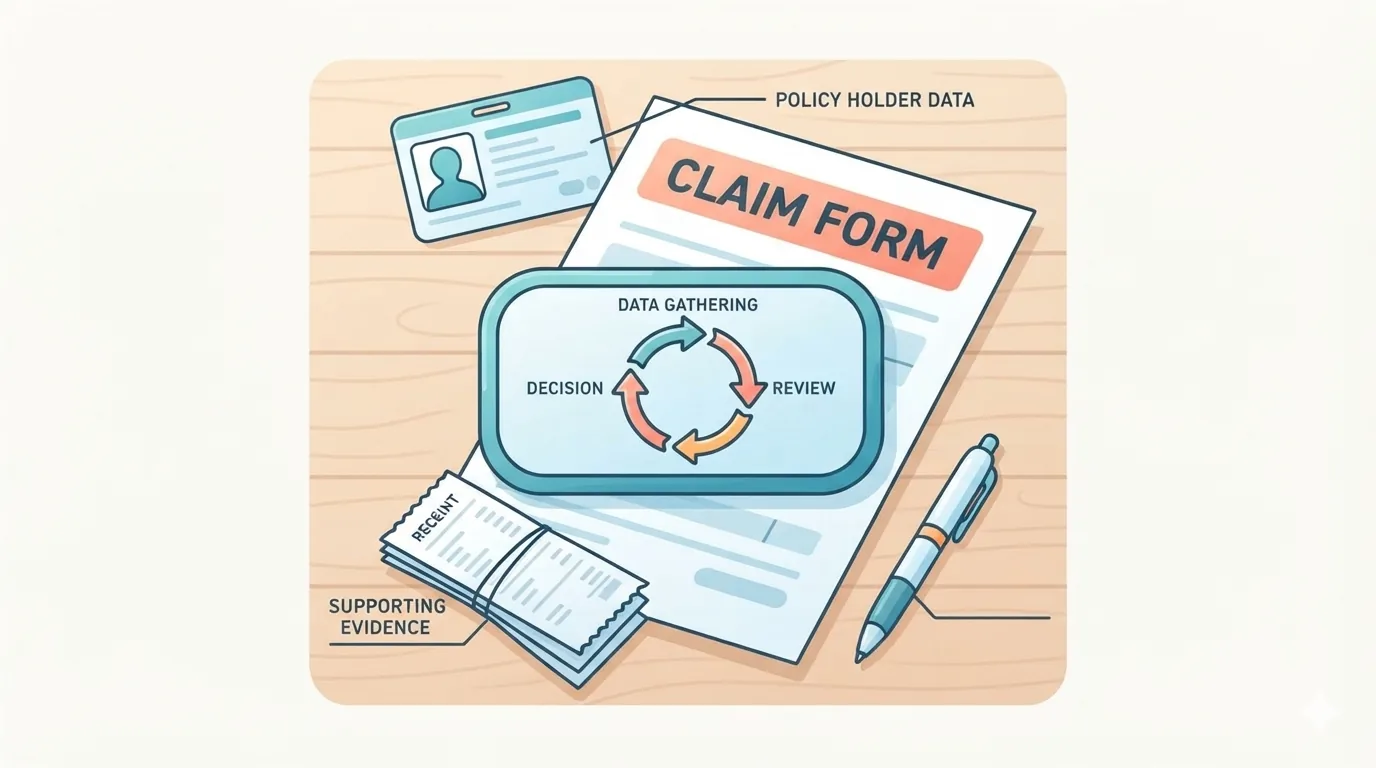
- เอกสารที่ต้องเตรียมก่อนยื่นเคลมประกัน
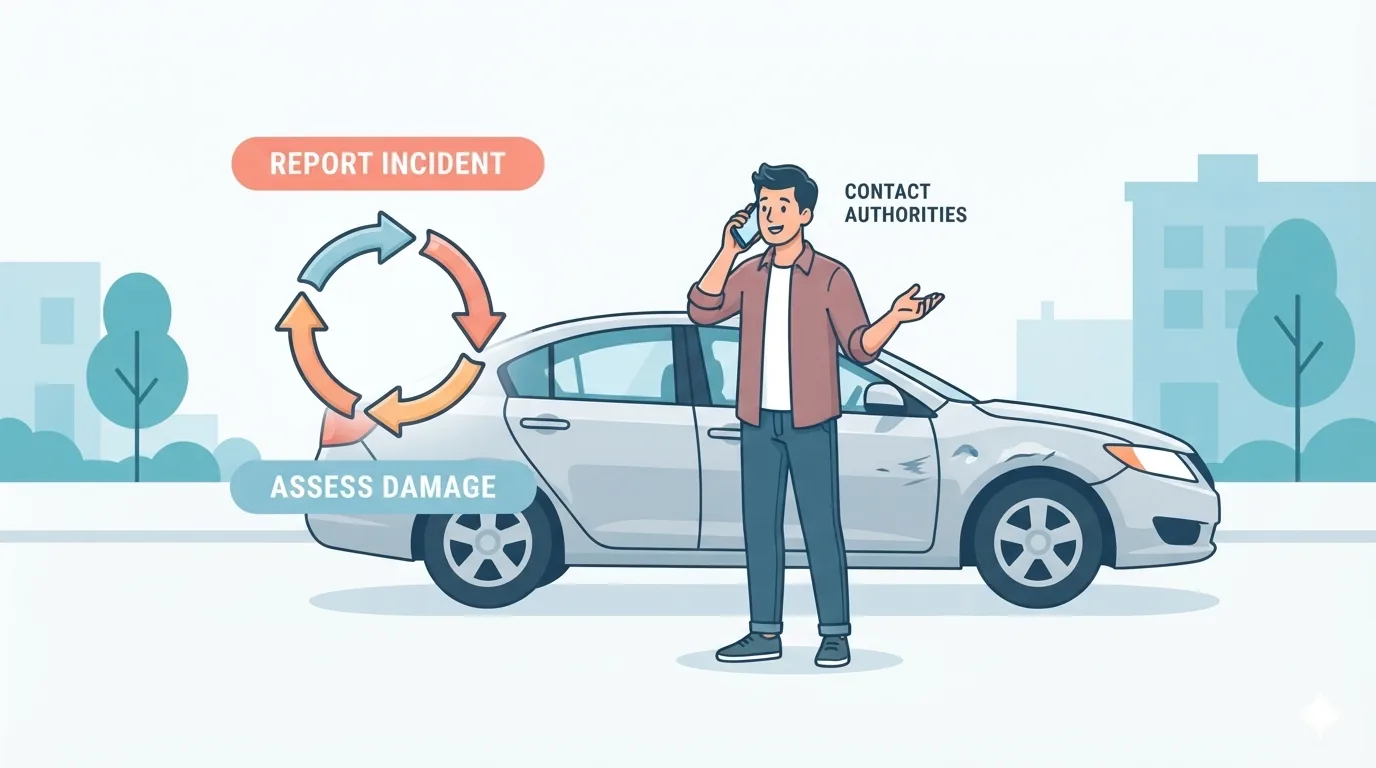
- ขั้นตอนการแจ้งเคลมประกันภัยทีละขั้นตอน
- ระยะเวลาที่ใช้ในการพิจารณาและจ่ายค่าสินไหมทดแทน
- ตารางเปรียบเทียบการเคลมประกันแต่ละประเภท
- ข้อผิดพลาดที่พบบ่อยที่ทำให้การเคลมล่าช้าหรือถูกปฏิเสธ
- เคล็ดลับทำให้การเคลมผ่านง่ายและรวดเร็วขึ้น
- สิทธิ์ของผู้เอาประกันเมื่อถูกปฏิเสธการเคลม
- คำถามที่พบบ่อยเกี่ยวกับการเคลมประกันภัย
- สรุปและช่องทางติดต่อเพื่อขอความช่วยเหลือ
- เตรียมเอกสารให้ครบตั้งแต่ต้น จะช่วยลดโอกาสถูกปฏิเสธเคลมได้มาก
- แจ้งเหตุกับบริษัทประกันให้เร็วที่สุดหลังเกิดเหตุ อย่าปล่อยทิ้งไว้นาน
- หากถูกปฏิเสธเคลมโดยไม่เป็นธรรม ผู้เอาประกันมีสิทธิ์ร้องเรียนต่อสำนักงาน คปภ. ได้
เคลมประกันภัยคืออะไร และทำไมต้องเข้าใจก่อนเคลม
การเคลมประกันภัย คือกระบวนการที่ผู้เอาประกันแจ้งความเสียหายหรือเหตุการณ์ที่เกิดขึ้นตามเงื่อนไขกรมธรรม์ ไปยังบริษัทประกันภัย เพื่อขอรับค่าสินไหมทดแทนตามที่ระบุไว้ในสัญญา ไม่ว่าจะเป็นความเสียหายต่อรถยนต์ ทรัพย์สิน สุขภาพ หรือชีวิต หลายคนมองข้ามความสำคัญของขั้นตอนนี้ จนเมื่อถึงเวลาต้องใช้จริงกลับสับสนว่าต้องเริ่มจากตรงไหน ทำให้พลาดสิทธิ์ที่ควรได้รับ หรือได้รับเงินช้ากว่าที่ควรจะเป็น
ตัวอย่างเช่น กรณีรถชนแล้วรีบเคลื่อนย้ายรถโดยไม่ถ่ายภาพหลักฐานก่อน อาจทำให้บริษัทประกันตรวจสอบข้อเท็จจริงได้ยากขึ้น และอาจส่งผลต่อการพิจารณาจ่ายค่าสินไหม การเข้าใจกระบวนการเคลมตั้งแต่ต้นจึงช่วยให้ผู้เอาประกันมีความพร้อมและปกป้องสิทธิ์ของตัวเองได้ดีขึ้น
เอกสารที่ต้องเตรียมก่อนยื่นเคลมประกัน
เอกสารพื้นฐานที่บริษัทประกันส่วนใหญ่ในไทยต้องการมักประกอบด้วย
- กรมธรรม์ประกันภัย หรือหมายเลขกรมธรรม์
- บัตรประชาชนของผู้เอาประกัน
- ใบแจ้งความ ในกรณีอุบัติเหตุหรือทรัพย์สินสูญหาย
- ใบรับรองแพทย์และใบเสร็จค่ารักษาพยาบาล ในกรณีเคลมสุขภาพหรืออุบัติเหตุส่วนบุคคล
- ภาพถ่ายความเสียหาย ณ จุดเกิดเหตุ
- สำเนาสมุดบัญชีธนาคารสำหรับรับเงินค่าสินไหม
เอกสารเฉพาะอาจแตกต่างกันไปตามประเภทกรมธรรม์และเงื่อนไขของแต่ละบริษัท ผู้เอาประกันควรตรวจสอบรายละเอียดกับบริษัทของตนเองก่อนยื่นเรื่องทุกครั้ง เพื่อป้องกันความล่าช้าจากเอกสารไม่ครบ
ขั้นตอนการแจ้งเคลมประกันภัยทีละขั้นตอน
โดยทั่วไปกระบวนการเคลมประกันภัยมีลำดับขั้นตอนดังนี้
- แจ้งเหตุกับบริษัทประกันทันทีผ่านสายด่วน แอปพลิเคชัน หรือตัวแทนประกัน
- บันทึกหลักฐาน ถ่ายภาพความเสียหายและเก็บเอกสารที่เกี่ยวข้อง
- ยื่นเอกสารประกอบการเคลมให้ครบตามที่บริษัทกำหนด
- รอเจ้าหน้าที่ตรวจสอบและประเมินความเสียหาย
- รับผลการพิจารณาและค่าสินไหมทดแทนตามเงื่อนไขกรมธรรม์
ตัวอย่างสถานการณ์จริง หากรถชนท้ายในที่จอดรถ ผู้เอาประกันควรถ่ายภาพความเสียหายทั้งคันของตนเองและคู่กรณี บันทึกป้ายทะเบียนคู่กรณี แล้วโทรแจ้งบริษัทประกันทันทีก่อนเคลื่อนย้ายรถ เพื่อให้เจ้าหน้าที่สามารถประเมินสถานการณ์ได้ตรงตามความเป็นจริงมากที่สุด
ระยะเวลาที่ใช้ในการพิจารณาและจ่ายค่าสินไหมทดแทน
ประเทศไทยมีกฎหมายกำกับดูแลไม่ให้บริษัทประกันภัยประวิงเวลาการจ่ายค่าสินไหมทดแทนโดยไม่มีเหตุผลอันสมควร ผ่านประกาศของคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย ซึ่งกำหนดหลักเกณฑ์และเงื่อนไขในการพิจารณาจ่ายค่าสินไหมไว้ชัดเจน อย่างไรก็ตาม ระยะเวลาที่ใช้จริงในแต่ละกรณีอาจแตกต่างกันไปตามความซับซ้อนของเหตุการณ์ ประเภทกรมธรรม์ และความครบถ้วนของเอกสารที่ยื่น
ผู้เอาประกันควรสอบถามกรอบเวลาที่ชัดเจนจากบริษัทของตนเองโดยตรงหลังยื่นเรื่อง และหากพบว่าการพิจารณาล่าช้าผิดปกติโดยไม่มีคำชี้แจงที่สมเหตุสมผล สามารถติดต่อสำนักงาน คปภ. เพื่อขอคำปรึกษาหรือร้องเรียนได้
🛒 สินค้าแนะนำ
ตารางเปรียบเทียบการเคลมประกันแต่ละประเภท
| รายการ | ประกันรถยนต์ | ประกันสุขภาพ |
|---|---|---|
| เอกสารหลักที่ใช้ | ใบแจ้งความ ภาพถ่ายความเสียหาย | ใบรับรองแพทย์ ใบเสร็จค่ารักษา |
| ช่องทางแจ้งเคลม | สายด่วนบริษัท หรือแจ้งอู่คู่สัญญา | โรงพยาบาลคู่สัญญา หรือสำรองจ่ายแล้วยื่นเบิก |
| ปัจจัยที่มีผลต่อการอนุมัติ | ความชัดเจนของหลักฐานที่เกิดเหตุ | ความสอดคล้องของประวัติการรักษากับเงื่อนไขกรมธรรม์ |
ข้อผิดพลาดที่พบบ่อยที่ทำให้การเคลมล่าช้าหรือถูกปฏิเสธ
- ยื่นเอกสารไม่ครบ หรือข้อมูลในเอกสารไม่ตรงกัน
- แจ้งเหตุล่าช้าเกินกว่าระยะเวลาที่กรมธรรม์กำหนด
- ให้ข้อมูลเหตุการณ์ที่ไม่ตรงกับความเป็นจริง หรือปกปิดข้อเท็จจริงสำคัญ
- ความเสียหายที่เกิดขึ้นไม่อยู่ในความคุ้มครองของกรมธรรม์ที่ทำไว้
ตัวอย่างเช่น กรณีผู้เอาประกันแจ้งว่ารถถูกขโมยของในรถ แต่กรมธรรม์ที่ทำไว้คุ้มครองเฉพาะความเสียหายตัวถังรถ ไม่ครอบคลุมทรัพย์สินภายในรถ กรณีเช่นนี้มักถูกปฏิเสธเคลมเพราะไม่อยู่ในความคุ้มครอง จึงควรตรวจสอบเงื่อนไขความคุ้มครองของกรมธรรม์ให้เข้าใจตั้งแต่ก่อนทำประกัน
เคล็ดลับทำให้การเคลมผ่านง่ายและรวดเร็วขึ้น
- ถ่ายภาพและวิดีโอหลักฐาน ณ จุดเกิดเหตุทันทีก่อนเคลื่อนย้ายสิ่งใด
- เก็บสำเนาเอกสารทุกฉบับที่ยื่นให้บริษัทประกันไว้เป็นหลักฐานส่วนตัว
- ติดต่อบริษัทประกันให้เร็วที่สุดหลังเกิดเหตุ ไม่ปล่อยทิ้งไว้
- ให้ข้อมูลตามความเป็นจริงอย่างครบถ้วนและสม่ำเสมอทุกครั้งที่ถูกสอบถาม
- สอบถามความคืบหน้าเป็นระยะ พร้อมจดชื่อเจ้าหน้าที่และวันที่ติดต่อไว้ทุกครั้ง
สิทธิ์ของผู้เอาประกันเมื่อถูกปฏิเสธการเคลม
หากผู้เอาประกันได้รับการปฏิเสธเคลมและเห็นว่าไม่เป็นธรรม สามารถขอให้บริษัทชี้แจงเหตุผลการปฏิเสธเป็นลายลักษณ์อักษรได้ก่อน หากยังไม่พอใจในคำชี้แจง สามารถยื่นเรื่องร้องเรียนต่อสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย หรือใช้กระบวนการอนุญาโตตุลาการด้านประกันภัยเพื่อระงับข้อพิพาทได้ ซึ่งเป็นกลไกที่มีอยู่จริงและออกแบบมาเพื่อคุ้มครองสิทธิประโยชน์ของผู้เอาประกันโดยเฉพาะ
คำถามที่พบบ่อยเกี่ยวกับการเคลมประกันภัย
เคลมประกันได้กี่ครั้งต่อปี
ขึ้นอยู่กับเงื่อนไขของกรมธรรม์แต่ละฉบับ บางประเภทไม่จำกัดจำนวนครั้งแต่มีผลต่อเบี้ยประกันปีถัดไป ควรตรวจสอบเงื่อนไขกับบริษัทของตนเองโดยตรง
ถ้าเอกสารไม่ครบ ยื่นเคลมได้ก่อนหรือไม่
สามารถแจ้งเหตุและเริ่มกระบวนการได้ก่อน แล้วทยอยส่งเอกสารที่ยังขาดตามที่บริษัทแจ้งเพิ่มเติมภายหลังได้ แต่ควรส่งให้ครบโดยเร็วที่สุดเพื่อไม่ให้การพิจารณาล่าช้า
ถ้าไม่พอใจผลการเคลม ต้องทำอย่างไร
สามารถขอคำชี้แจงเป็นลายลักษณ์อักษรจากบริษัท และหากยังไม่ได้ข้อยุติ สามารถร้องเรียนต่อสำนักงาน คปภ. เพื่อขอความช่วยเหลือเพิ่มเติมได้
สรุปและช่องทางติดต่อเพื่อขอความช่วยเหลือ
การเคลมประกันภัยให้ผ่านง่ายและรวดเร็ว เริ่มต้นจากความเข้าใจกระบวนการตั้งแต่ต้น เตรียมเอกสารให้ครบ แจ้งเหตุให้เร็ว และให้ข้อมูลตามความเป็นจริง หากเกิดปัญหาระหว่างทาง ผู้เอาประกันมีสิทธิ์ตามกฎหมายที่จะขอคำชี้แจงและร้องเรียนได้เสมอ ไม่ต้องกังวลว่าจะต้องเผชิญปัญหาเพียงลำพัง
- สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.)
ต้องการเปรียบเทียบและคู่มือการซื้อเพิ่มเติมไหม
การอ้างอิงบทความนี้
แหล่งที่มา: Atovia (Atovia). https://atovia.kr