⚠️ หน้านี้เชื่อมต่อคุณกับพันธมิตรและตลาดพันธมิตรของ Atovia เราอาจได้รับค่าคอมมิชชันจากพันธมิตรสำหรับกิจกรรมที่ทำผ่านลิงก์เหล่านี้ ข้อเสนอส่วนลดอาจเปลี่ยนแปลงได้ตลอดเวลาตามนโยบาย! มั่นใจได้ว่าไม่มีค่าใช้จ่ายเพิ่มเติมสำหรับคุณ! เราหวังว่านี่จะช่วยประหยัดเวลาของคุณในการค้นหาสินค้าที่เหมาะสม!
สินเชื่อสำหรับผู้มีเครดิตไม่ดีในสหราชอาณาจักรคือสินเชื่อส่วนบุคคลที่ผู้ให้กู้ออกแบบมาให้ผู้ที่มีประวัติชำระหนี้ไม่ดีหรือมีประวัติเครดิตน้อยยังมีโอกาสขอได้ ผู้ให้กู้โดยตรง (direct lender) คือบริษัทที่ปล่อยกู้จากเงินของตนเอง ไม่ใช่ตัวกลางที่แค่ส่งใบสมัครต่อ ข้อดีคือเห็นเงื่อนไขจากต้นทางชัดเจน แต่สินเชื่อกลุ่มนี้มักมีต้นทุนสูงกว่าปกติ จึงต้องเลือกอย่างรอบคอบ
This post contains affiliate links. If you buy through them, we may earn a commission at no extra cost to you.
🛒 สินค้าแนะนำ
บทความนี้ไม่จัดอันดับว่าผู้ให้กู้รายใด “ดีที่สุด” และไม่รับประกันว่าใครจะได้รับอนุมัติ เพราะผลอนุมัติและอัตราดอกเบี้ยขึ้นกับสถานการณ์ของผู้กู้แต่ละคน สิ่งที่ให้คือเกณฑ์ตรวจสอบผู้ให้กู้ ตารางเปรียบเทียบจุดที่ต้องดู และเช็กลิสต์ก่อนสมัคร ข้อมูลกฎระเบียบในบทความอ้างอิงสถานการณ์ ณ ตุลาคม 2026
- สินเชื่อสำหรับผู้มีเครดิตไม่ดีคืออะไร และผู้ให้กู้โดยตรงต่างจากโบรกเกอร์อย่างไร
- เครดิตไม่ดีหมายถึงอะไร และเกิดจากสาเหตุใดบ้าง
- ประเภทสินเชื่อที่ผู้มีเครดิตไม่ดีมักเลือกได้
- เกณฑ์เลือกผู้ให้กู้โดยตรงที่น่าเชื่อถือ
- ตารางเปรียบเทียบจุดที่ต้องดูเมื่อประเมินผู้ให้กู้
- ใครมีสิทธิ์ขอสินเชื่อ และต้องเตรียมเอกสารอะไร
- ขั้นตอนการสมัครอย่างปลอดภัย ตั้งแต่ soft search ถึงการรับเงิน
- ต้นทุนจริงและความเสี่ยงที่ควรรู้ก่อนกู้
- วิธีปรับปรุงคะแนนเครดิตก่อนและหลังการกู้
- คำถามที่พบบ่อย และเช็กลิสต์ก่อนสมัคร
- ผู้ให้กู้และโบรกเกอร์สินเชื่อผู้บริโภคในสหราชอาณาจักรต้องได้รับอนุญาตจาก FCA ควรตรวจชื่อบริษัทในทะเบียน FCA ก่อนให้ข้อมูลส่วนตัวทุกครั้ง
- ใช้การตรวจสิทธิ์แบบ soft search ก่อน เพราะไม่ปรากฏให้ผู้ให้กู้รายอื่นเห็นและไม่กระทบคะแนนเครดิต
- APR ที่โฆษณาเป็น representative APR ผู้กู้เครดิตไม่ดีอาจได้อัตราสูงกว่านั้น ให้ดูตัวเลขจริงในข้อเสนอและยอดชำระรวมตลอดสัญญา
- ผู้ให้กู้ที่เรียกค่าธรรมเนียมก่อนจ่ายเงินกู้ หรือรับประกันอนุมัติ 100% เป็นสัญญาณเตือนที่ควรหลีกเลี่ยง
- บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางการเงินส่วนบุคคล และไม่ได้จัดอันดับผู้ให้กู้รายใด
สินเชื่อสำหรับผู้มีเครดิตไม่ดีคืออะไร และผู้ให้กู้โดยตรงต่างจากโบรกเกอร์อย่างไร
สินเชื่อสำหรับผู้มีเครดิตไม่ดี (bad credit loan) คือสินเชื่อส่วนบุคคลที่ผู้ให้กู้พิจารณาผู้ที่มีประวัติเครดิตอ่อน เช่น เคยชำระล่าช้าหรือมีบันทึกทางกฎหมายด้านหนี้ สินเชื่อประเภทนี้ส่วนใหญ่เป็นแบบไม่มีหลักประกัน (unsecured) หมายความว่าไม่ต้องนำบ้านหรือรถมาค้ำ แต่ผู้ให้กู้รับความเสี่ยงสูงขึ้น จึงมักคิด APR (อัตราดอกเบี้ยรวมค่าธรรมเนียมต่อปี) สูงกว่าสินเชื่อทั่วไป
ผู้ให้กู้โดยตรงกับโบรกเกอร์ต่างกันอย่างไร
- ผู้ให้กู้โดยตรง: ปล่อยกู้จากเงินของตนเอง ตัดสินอนุมัติและกำหนดเงื่อนไขเอง และเป็นคู่สัญญากับผู้กู้
- โบรกเกอร์หรือเว็บเปรียบเทียบ: เป็นตัวกลางที่จับคู่ผู้กู้กับผู้ให้กู้หลายราย บางรายอาจได้ค่าตอบแทนจากการแนะนำ และข้อมูลของผู้กู้อาจถูกส่งต่อให้หลายบริษัท
ตัวอย่างสถานการณ์: ผู้อ่านที่กรอกแบบฟอร์มในเว็บเปรียบเทียบ อาจได้รับข้อเสนอหรืออีเมลจากหลายบริษัทในเวลาไม่นาน ส่วนผู้ที่สมัครกับผู้ให้กู้โดยตรงจะติดต่อกับบริษัทเดียวและเห็นเงื่อนไขชัดกว่า อย่างไรก็ตาม ทั้งสองกลุ่มต้องได้รับอนุญาตจาก FCA (Financial Conduct Authority ผู้กำกับดูแลการเงินของสหราชอาณาจักร) สามารถตรวจสอบได้จากทะเบียน FCA Register บนเว็บไซต์ทางการ
เครดิตไม่ดีหมายถึงอะไร และเกิดจากสาเหตุใดบ้าง
เครดิตไม่ดีหมายถึงประวัติทางการเงินที่ทำให้ผู้ให้กู้มองว่าเสี่ยงในการปล่อยกู้ ไม่ได้มีตัวเลขเดียวที่ตัดสินทุกกรณี เพราะหน่วยงานข้อมูลเครดิตหลักอย่าง Experian, Equifax และ TransUnion ใช้สเกลคะแนนต่างกัน และผู้ให้กู้แต่ละรายมีเกณฑ์ภายในของตนเอง คะแนนสูงในหน่วยงานหนึ่งจึงไม่ได้แปลว่าผ่านอนุมัติเสมอไป
สาเหตุที่พบบ่อย
- ชำระบิลหรือสินเชื่อล่าช้า หรือผิดนัดชำระ
- CCJ (County Court Judgment คำพิพากษาของศาลมณฑลให้ชำระหนี้)
- ล้มละลายหรือข้อตกลงชำระหนี้ เช่น IVA
- ใช้วงเงินบัตรเครดิตเกือบเต็มเป็นเวลานาน
- สมัครสินเชื่อหลายแห่งในเวลาใกล้กัน
- ไม่มีประวัติเครดิตหรือประวัติบางเบา เช่น เพิ่งย้ายมาอยู่สหราชอาณาจักร
ระยะเวลาที่บันทึกอยู่ในรายงานเครดิตขึ้นกับประเภท เช่น CCJ อยู่ในรายงาน 6 ปีนับจากวันที่ศาลพิพากษา แต่ถ้าชำระเต็มจำนวนภายใน 1 เดือน บันทึกจะถูกลบออก ส่วนการผิดนัดชำระและการล้มละลายคงอยู่หลายปี ระยะเวลาขึ้นกับประเภทบันทึก ควรตรวจกับหน่วยงานข้อมูลเครดิตโดยตรง
ประเภทสินเชื่อที่ผู้มีเครดิตไม่ดีมักเลือกได้
ทางเลือกหลักมีหลายแบบ แต่ละแบบมีข้อดีและความเสี่ยงต่างกัน การเลือกควรดูจากวงเงินที่จำเป็นจริงและความสามารถในการผ่อน
- สินเชื่อส่วนบุคคลแบบไม่มีหลักประกัน: ผ่อนเป็นงวดรายเดือนตามสัญญา เป็นรูปแบบที่ผู้ให้กู้โดยตรงสำหรับเครดิตไม่ดีมักเสนอ
- สินเชื่อแบบมีผู้ค้ำประกัน (guarantor): มีบุคคลอื่นรับผิดชอบแทนหากผู้กู้ผิดนัด อาจช่วยให้โอกาสอนุมัติดีขึ้น แต่ผู้ค้ำประกันต้องรับความเสี่ยงทางการเงินด้วย
- สินเชื่อแบบมีหลักประกัน (secured): ใช้ทรัพย์สินค้ำ หากผิดนัดอาจสูญเสียทรัพย์สินนั้น
- สหกรณ์เครดิต (credit union) และสถาบันการเงินเพื่อชุมชน (CDFI): เป็นทางเลือกนอกเหนือผู้ให้กู้เชิงพาณิชย์ ควรตรวจเงื่อนไขการเป็นสมาชิกและต้นทุนกับแต่ละแห่ง
- สินเชื่อระยะสั้นต้นทุนสูง (payday): อยู่ภายใต้เพดานราคาของ FCA คือดอกเบี้ยและค่าธรรมเนียมรวมไม่เกิน 0.8% ต่อวันของเงินต้น และต้นทุนรวมไม่เกิน 100% ของเงินที่กู้ (ตามที่ FCA ประกาศไว้ในปี 2014 ควรตรวจกฎล่าสุดก่อนตัดสินใจ) แม้มีเพดาน แต่ต้นทุนยังสูงและไม่เหมาะกับการกู้เป็นประจำ
ตัวอย่างสถานการณ์: ผู้ที่ต้องการเงินซ่อมเครื่องใช้ที่จำเป็นและมีรายได้สม่ำเสมอ อาจพิจารณาสินเชื่อแบบผ่อนรายเดือนหรือสหกรณ์เครดิตก่อน ส่วนสินเชื่อ payday ควรเป็นทางเลือกสุดท้ายเพราะต้นทุนต่อวันสูง
เกณฑ์เลือกผู้ให้กู้โดยตรงที่น่าเชื่อถือ
เนื่องจากไม่มีผู้ให้กู้รายเดียวที่เหมาะกับทุกคน การใช้เกณฑ์ตรวจสอบจึงปลอดภัยกว่าการเชื่อรายชื่ออันดับ เกณฑ์ต่อไปนี้ช่วยคัดกรองได้ตั้งแต่ก่อนกรอกข้อมูลส่วนตัว
- การขึ้นทะเบียน FCA: ค้นชื่อบริษัทและเลขอ้างอิงในทะเบียน FCA Register ถ้าไม่พบหรือข้อมูลไม่ตรง ให้หยุด
- ความโปร่งใสของ APR: โฆษณาต้องแสดง representative APR ซึ่งตามกฎปัจจุบันหมายถึงอัตราที่ผู้ให้กู้คาดว่าอย่างน้อย 51% ของผู้ที่ได้สินเชื่อจะได้รับหรือต่ำกว่า แปลว่าผู้กู้เครดิตไม่ดีอาจได้อัตราสูงกว่า (FCA กำลังเปิดรับความเห็นเรื่องเกณฑ์นี้ตามเอกสาร CP26/15 เมื่อเมษายน 2026 แต่ยังไม่มีการเปลี่ยนกฎ)
- การตรวจสิทธิ์แบบ soft search: ผู้ให้กู้ที่ให้ตรวจสิทธิ์โดยไม่กระทบคะแนนช่วยให้เปรียบเทียบได้โดยไม่เสียเครดิต
- ค่าธรรมเนียมและเงื่อนไขชำระก่อนกำหนด: ตรวจว่ามีค่าธรรมเนียมใดบ้าง และชำระปิดบัญชีก่อนกำหนดได้หรือไม่
- การสื่อสารกับลูกค้า: มีช่องทางติดต่อชัดเจน มีที่อยู่บริษัท และอธิบายเงื่อนไขครบก่อนทำสัญญา
- รีวิวจากแหล่งอิสระ: อ่านรีวิวหลายแหล่ง ไม่อ้างอิงเฉพาะรีวิวบนเว็บไซต์ของผู้ให้กู้เอง
ตารางเปรียบเทียบจุดที่ต้องดูเมื่อประเมินผู้ให้กู้
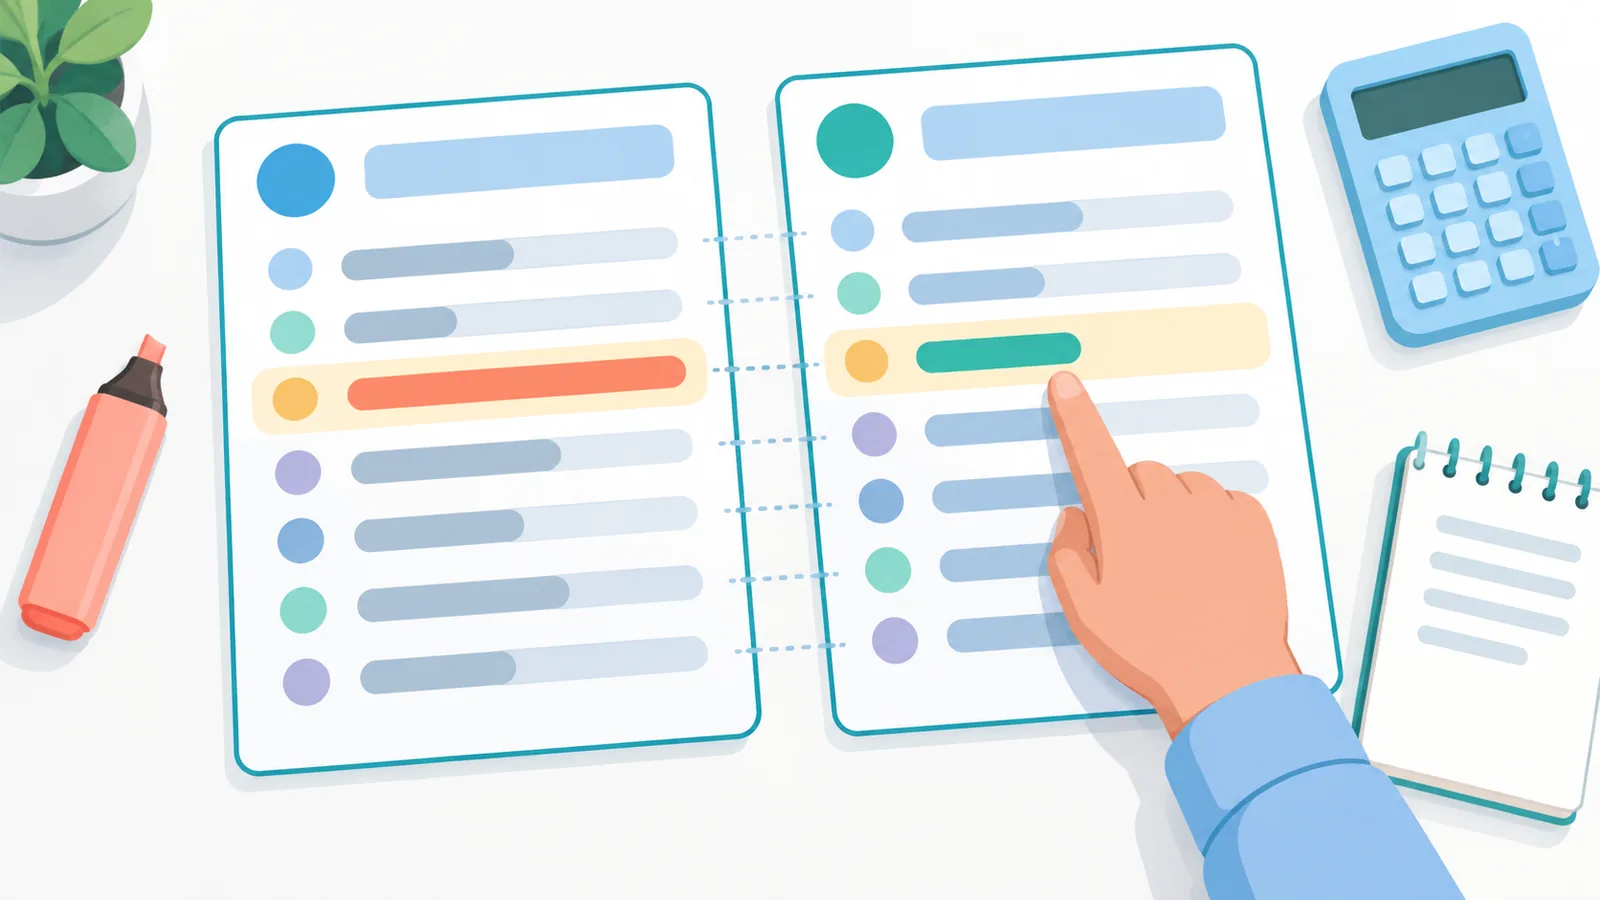
ตารางด้านล่างเป็นกรอบเปรียบเทียบสำหรับให้ผู้อ่านนำไปกรอกเอง โดย A และ B แทนผู้ให้กู้สองรายที่ผู้อ่านกำลังพิจารณา บทความนี้ไม่ใส่ตัวเลข APR วงเงิน หรือคะแนนรีวิวของผู้ให้กู้รายใด เพราะข้อมูลเปลี่ยนตามช่วงเวลาและผู้สมัคร ควรตรวจตัวเลขจริงจากเว็บไซต์ทางการหรือใบเสนอราคาของผู้ให้กู้
| จุดที่ต้องตรวจ | ผู้ให้กู้ A | ผู้ให้กู้ B |
|---|---|---|
| สถานะใน FCA Register | ตรวจชื่อและเลขอ้างอิง | ตรวจชื่อและเลขอ้างอิง |
| APR ที่ได้รับจริงในข้อเสนอ | ดูจากใบเสนอส่วนตัว ไม่ใช่เฉพาะตัวเลขโฆษณา | ดูจากใบเสนอส่วนตัว ไม่ใช่เฉพาะตัวเลขโฆษณา |
| วงเงินกู้ที่เสนอ | ตรวจที่เว็บไซต์ทางการ | ตรวจที่เว็บไซต์ทางการ |
| ระยะเวลาผ่อน | ตรวจที่เว็บไซต์ทางการ | ตรวจที่เว็บไซต์ทางการ |
| ประเภทการตรวจเครดิตก่อนสมัคร | มี soft search หรือไม่ | มี soft search หรือไม่ |
| ยอดชำระรวมตลอดสัญญา | คำนวณจากตารางผ่อนชำระ | คำนวณจากตารางผ่อนชำระ |
| ค่าธรรมเนียมและค่าปรับ | อ่านจากเอกสารสัญญา | อ่านจากเอกสารสัญญา |
| การชำระก่อนกำหนด | ตรวจเงื่อนไขและค่าธรรมเนียม | ตรวจเงื่อนไขและค่าธรรมเนียม |
| ความเร็วในการจ่ายเงิน | ขึ้นอยู่กับผู้ให้กู้และธนาคาร | ขึ้นอยู่กับผู้ให้กู้และธนาคาร |
วิธีใช้: ขอใบเสนอจากผู้ให้กู้อย่างน้อยสองราย (ผ่าน soft search ถ้ามี) แล้วเทียบ “ยอดชำระรวมตลอดสัญญา” เป็นหลัก ไม่เทียบเพียงค่างวดรายเดือน เพราะสัญญาที่ผ่อนนานขึ้นอาจมีค่างวดต่ำแต่ต้นทุนรวมสูงกว่า
ก่อนให้ข้อมูลส่วนตัวกับผู้ให้กู้รายใด ให้ตรวจว่าบริษัทได้รับอนุญาตจาก FCA หรือไม่ผ่านทะเบียนทางการ
ใครมีสิทธิ์ขอสินเชื่อ และต้องเตรียมเอกสารอะไร
เงื่อนไขขึ้นกับผู้ให้กู้แต่ละราย แต่ผู้ให้กู้ส่วนใหญ่ในสหราชอาณาจักรกำหนดเงื่อนไขพื้นฐานใกล้เคียงกัน
เงื่อนไขทั่วไป
- อายุ 18 ปีขึ้นไป
- มีที่อยู่อาศัยในสหราชอาณาจักร
- มีบัญชีธนาคารในสหราชอาณาจักรสำหรับรับเงินและตัดชำระ
- มีรายได้สม่ำเสมอที่ผ่อนไหว
เอกสารที่มักต้องเตรียม
- เอกสารยืนยันตัวตน เช่น หนังสือเดินทางหรือใบขับขี่
- หลักฐานที่อยู่ เช่น ใบแจ้งหนี้สาธารณูปโภคหรือใบแจ้งยอดธนาคาร
- หลักฐานรายได้ เช่น สลิปเงินเดือนหรือใบแจ้งยอดธนาคารย้อนหลัง
สำหรับชาวต่างชาติ: ผู้ให้กู้อาจพิจารณาสถานะการพำนัก ระยะเวลาที่อยู่ตามที่อยู่ปัจจุบัน และประวัติที่อยู่ ซึ่งแต่ละรายมีเกณฑ์ไม่เหมือนกัน และไม่อาจยืนยันล่วงหน้าได้ว่าผู้สมัครกลุ่มใดจะผ่าน จึงควรสอบถามผู้ให้กู้โดยตรงก่อนสมัครอย่างเป็นทางการ
🛒 สินค้าแนะนำ
ขั้นตอนการสมัครอย่างปลอดภัย ตั้งแต่ soft search ถึงการรับเงิน
ลำดับที่แนะนำคือ ตรวจสิทธิ์แบบเบาก่อน แล้วค่อยสมัครจริงกับรายที่เหมาะที่สุด เพื่อลดการทิ้งร่องรอยในรายงานเครดิต
- ตรวจผู้ให้กู้ใน FCA Register: ยืนยันชื่อบริษัทและสถานะการอนุญาต
- ใช้ soft search ตรวจสิทธิ์: soft search ไม่ปรากฏให้ผู้ให้กู้รายอื่นเห็นและไม่กระทบคะแนน แต่ยังมีบันทึกในรายงานที่ผู้กู้เห็นเองได้ ส่วน hard search ผู้ให้กู้รายอื่นมองเห็นและอาจกระทบคะแนน โดยอยู่ในรายงานได้นานราว 1 ถึง 2 ปี การสมัครหลายแห่งในเวลาใกล้กันทำให้คะแนนแย่ลง
- เปรียบเทียบข้อเสนอ: ดู APR ที่ได้จริง ยอดชำระรวม ค่าธรรมเนียม และเงื่อนไขชำระก่อนกำหนด
- อ่านสัญญาและตารางผ่อนชำระ: อ่านทุกหน้า ถ้าไม่เข้าใจข้อใด ให้ถามก่อนเซ็น
- ยืนยันตัวตนและส่งเอกสาร: ส่งผ่านช่องทางที่เป็นทางการของผู้ให้กู้เท่านั้น
- รับเงินและตั้งการชำระ: ระยะเวลาจ่ายเงินขึ้นกับผู้ให้กู้และธนาคาร ควรตั้งการตัดชำระให้ตรงกับวันที่เงินเดือนเข้า
เรื่องสิทธิ์ถอนตัว: ผู้กู้ส่วนใหญ่มีสิทธิ์ถอนตัวจากสัญญาภายในระยะเวลาที่กฎหมายกำหนด (โดยทั่วไป 14 วัน) ควรตรวจเงื่อนไขนี้ในสัญญาและไม่ถือว่าใช้กับสินเชื่อทุกประเภท
ต้นทุนจริงและความเสี่ยงที่ควรรู้ก่อนกู้
ต้นทุนของสินเชื่อเครดิตไม่ดีมักสูงกว่าสินเชื่อทั่วไป การดูแค่ค่างวดรายเดือนอาจทำให้มองต้นทุนต่ำกว่าความเป็นจริง
สิ่งที่ควรคำนวณและตรวจ
- ยอดชำระรวมตลอดสัญญา: เอายอดรวมที่ต้องจ่ายตลอดสัญญา ลบด้วยเงินที่ได้รับจริง ผลต่างคือต้นทุนการกู้
- APR ที่ได้รับจริง: อาจสูงกว่า representative APR ที่โฆษณา
- ค่าปรับชำระล่าช้า: ตรวจว่าคิดอย่างไร และมีเพดานหรือไม่
- ผลต่อเครดิตหากผิดนัด: การผิดนัดถูกบันทึกในรายงานเครดิต และทำให้ขอสินเชื่อครั้งต่อไปยากขึ้น
สัญญาณเตือนผู้ให้กู้ที่ไม่น่าเชื่อถือ
- เรียกเก็บค่าธรรมเนียมล่วงหน้าก่อนจ่ายเงินกู้
- ไม่พบชื่อใน FCA Register หรือข้อมูลไม่ตรงกัน
- รับประกันอนุมัติ 100% (FCA เคยเตือนบริษัทที่โฆษณาลักษณะ “no credit check” หรือ “loan guaranteed” ที่ทำให้ผู้บริโภคเข้าใจผิดว่าไม่มีการตรวจสอบเครดิตเลย)
- กดดันให้ตัดสินใจทันที หรือขอข้อมูลบัญชีผ่านช่องทางที่ไม่เป็นทางการ
หากผ่อนไม่ไหว ควรติดต่อผู้ให้กู้ก่อนผิดนัด และปรึกษาองค์กรให้คำปรึกษาด้านหนี้ฟรี เช่น MoneyHelper, StepChange หรือ Citizens Advice
วิธีปรับปรุงคะแนนเครดิตก่อนและหลังการกู้
การปรับปรุงเครดิตไม่ใช่ทางลัดและไม่รับประกันผลลัพธ์ แต่แนวปฏิบัติต่อไปนี้เป็นสิ่งที่คำแนะนำทั่วไปเห็นตรงกันว่าช่วยได้เมื่อทำต่อเนื่อง
- ลงทะเบียนในทะเบียนผู้มีสิทธิเลือกตั้ง (electoral roll): ช่วยยืนยันชื่อและที่อยู่ สำหรับผู้ที่มีสิทธิ์ลงทะเบียน
- ชำระตรงเวลาทุกครั้ง: ตั้งการหักบัญชีอัตโนมัติเพื่อลดโอกาสพลาดกำหนด
- ลดยอดใช้วงเงินบัตรเครดิต: พยายามไม่ใช้วงเงินเต็ม
- ตรวจรายงานเครดิตและแก้ข้อผิดพลาด: ขอรายงานจากหน่วยงานข้อมูลเครดิต และแจ้งแก้ไขรายการที่ไม่ถูกต้อง
- หลีกเลี่ยงการสมัครหลายแห่งในเวลาใกล้กัน: ใช้ soft search เปรียบเทียบก่อน
- ใช้สินเชื่อที่ได้อย่างมีวินัย: การผ่อนชำระครบตรงเวลาจะช่วยสร้างประวัติที่ดีขึ้นเมื่อเวลาผ่านไป
ตัวอย่างสถานการณ์: ผู้ที่เพิ่งย้ายมาอยู่อังกฤษและยังไม่มีประวัติเครดิต อาจเริ่มจากลงทะเบียนที่อยู่ จ่ายบิลตรงเวลา และเปิดบัญชีธนาคารในสหราชอาณาจักร แล้วค่อยพิจารณาขอสินเชื่อเมื่อประวัติเริ่มก่อตัว
คำถามที่พบบ่อย และเช็กลิสต์ก่อนสมัคร
เครดิตไม่ดีมีโอกาสได้รับอนุมัติไหม
เป็นไปได้ แต่ไม่มีใครรับประกันได้ล่วงหน้า ผู้ให้กู้พิจารณาจากรายได้ ภาระหนี้ และประวัติเครดิตร่วมกัน หากถูกปฏิเสธ ให้ตรวจสาเหตุและรายงานเครดิตก่อนสมัครที่อื่น เพราะการสมัครซ้ำหลายแห่งอาจทำให้คะแนนแย่ลง
soft search ส่งผลต่อคะแนนหรือไม่
ไม่กระทบคะแนนและไม่ปรากฏให้ผู้ให้กู้รายอื่นเห็น แต่ยังมีบันทึกในรายงานที่ผู้กู้เห็นเองได้ ส่วน hard search อาจกระทบคะแนนชั่วคราว
ควรกู้เท่าไรจึงเหมาะสม
กู้เฉพาะเท่าที่จำเป็นและผ่อนไหวจริง ลองคำนวณค่างวดรวมกับรายจ่ายประจำเดือนแล้วดูว่าเหลือเงินสำรองพอหรือไม่ ไม่ควรกู้เพื่อไปชำระหนี้อีกก้อนโดยไม่มีแผน
ชาวต่างชาติสมัครได้หรือไม่
ขึ้นกับเกณฑ์ของผู้ให้กู้แต่ละราย เช่น สถานะการพำนัก ประวัติที่อยู่ และบัญชีธนาคารในสหราชอาณาจักร ไม่มีคำตอบเดียวสำหรับทุกกรณี ให้สอบถามผู้ให้กู้โดยตรงก่อนส่งใบสมัครเต็มรูปแบบ
เช็กลิสต์ก่อนกดสมัคร
- ตรวจชื่อผู้ให้กู้ใน FCA Register แล้ว
- ใช้ soft search หรือขอใบเสนอก่อนสมัครจริง
- เปรียบเทียบอย่างน้อยสองราย โดยดูยอดชำระรวมตลอดสัญญา
- ทราบ APR ที่ได้รับจริง ไม่ใช่เฉพาะตัวเลขโฆษณา
- อ่านค่าธรรมเนียม ค่าปรับ และเงื่อนไขชำระก่อนกำหนดครบแล้ว
- ไม่มีการเรียกเก็บเงินล่วงหน้าก่อนจ่ายเงินกู้
- คำนวณแล้วว่าผ่อนได้จริงโดยยังมีเงินสำรอง
- เตรียมเอกสารยืนยันตัวตน ที่อยู่ และรายได้ครบ
- รู้ช่องทางขอคำปรึกษาด้านหนี้ฟรี หากเริ่มมีปัญหาการชำระ
คำเตือน: บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางการเงินส่วนบุคคล ไม่ได้จัดอันดับผู้ให้กู้ และไม่รับประกันการอนุมัติ เงื่อนไขและกฎระเบียบอาจเปลี่ยนแปลง ควรตรวจสอบข้อมูลล่าสุดกับ FCA และผู้ให้กู้ก่อนตัดสินใจทุกครั้ง
- FCA, ข่าวประกาศเพดานราคาสินเชื่อระยะสั้นต้นทุนสูง (Policy Statement 14/16), พฤศจิกายน 2014
- FCA, เอกสารปรึกษาหารือ CP26/15 เรื่องการทบทวนกฎโฆษณาสินเชื่อผู้บริโภค, 29 เมษายน 2026 (อ้างผ่าน MoneySavingExpert และ Pinsent Masons)
- FCA, จดหมาย Dear CEO ถึงบริษัทสินเชื่อผู้บริโภค, 6 พฤษภาคม 2022 (อ้างผ่าน Regulation Tomorrow)
- Radiocentre, แนวทางการโฆษณาสินเชื่อและ representative APR
- TransUnion UK, ข้อมูลระยะเวลาที่ CCJ อยู่ในรายงานเครดิต
- TotallyMoney, ข้อมูลการลบ CCJ ออกจากรายงานเครดิต
- Lendwise และ Finder, ข้อมูลเรื่อง soft search และ hard search
- Zuto, ข้อมูลระยะเวลาที่ hard search อยู่ในรายงานเครดิต
- MoneyHelper, บริการให้คำปรึกษาด้านเงินและหนี้ของสหราชอาณาจักร
ลองใช้เครื่องมือฟรีของ Atovia สำหรับหัวข้อนี้ →
ต้องการเปรียบเทียบและคู่มือการซื้อเพิ่มเติมไหม
การอ้างอิงบทความนี้
แหล่งที่มา: Atovia (Atovia). https://atovia.kr