⚠️ หน้านี้เชื่อมต่อคุณกับพันธมิตรและตลาดพันธมิตรของ Atovia เราอาจได้รับค่าคอมมิชชันจากพันธมิตรสำหรับกิจกรรมที่ทำผ่านลิงก์เหล่านี้ ข้อเสนอส่วนลดอาจเปลี่ยนแปลงได้ตลอดเวลาตามนโยบาย! มั่นใจได้ว่าไม่มีค่าใช้จ่ายเพิ่มเติมสำหรับคุณ! เราหวังว่านี่จะช่วยประหยัดเวลาของคุณในการค้นหาสินค้าที่เหมาะสม!
ถ้าอยากรู้ว่าเงินก้อนหนึ่งจะแบ่งรับเป็นงวดได้งวดละเท่าไร หรือต้องออมเดือนละเท่าไรจึงถึงเป้าหมาย Excel มีฟังก์ชันการเงินที่ตอบโจทย์เหล่านี้ได้ บทความนี้อธิบายทีละฟังก์ชัน ตั้งแต่การเตรียมข้อมูล การใส่ค่ารายเดือน และสาเหตุที่ผลลัพธ์ติดลบ ไปจนถึงข้อจำกัดที่ต้องรู้ก่อนนำตัวเลขไปใช้
- เงินบำนาญใน Excel คืออะไร และใช้คำนวณอะไรได้บ้าง
- เตรียมข้อมูลก่อนคำนวณ: อัตราดอกเบี้ย จำนวนงวด และหน่วยรายเดือน
- ใช้ PMT คำนวณเงินที่ได้รับหรือต้องจ่ายต่องวด
- ใช้ PV หาเงินก้อนที่ต้องมีเพื่อรับเงินทุกเดือน
- ใช้ FV หายอดเงินออมเมื่อครบกำหนด
- ใช้ NPER และ RATE หาจำนวนงวดและอัตราดอกเบี้ย
- จ่ายต้นงวดกับปลายงวดต่างกันอย่างไร (อาร์กิวเมนต์ type)
- ทำไมผลลัพธ์ใน Excel จึงติดลบ
- ข้อผิดพลาดที่พบบ่อยและรายการตรวจสอบก่อนใช้ผลลัพธ์
- ข้อจำกัดของการคำนวณ: ใช้แทนบำนาญจริงได้หรือไม่
- คำถามที่พบบ่อย
- PMT ใช้หาเงินงวด PV ใช้หาเงินก้อนที่ต้องมีวันนี้ FV ใช้หายอดสะสมเมื่อครบกำหนด NPER ใช้หาจำนวนงวด และ RATE ใช้หาอัตราดอกเบี้ยต่องวด
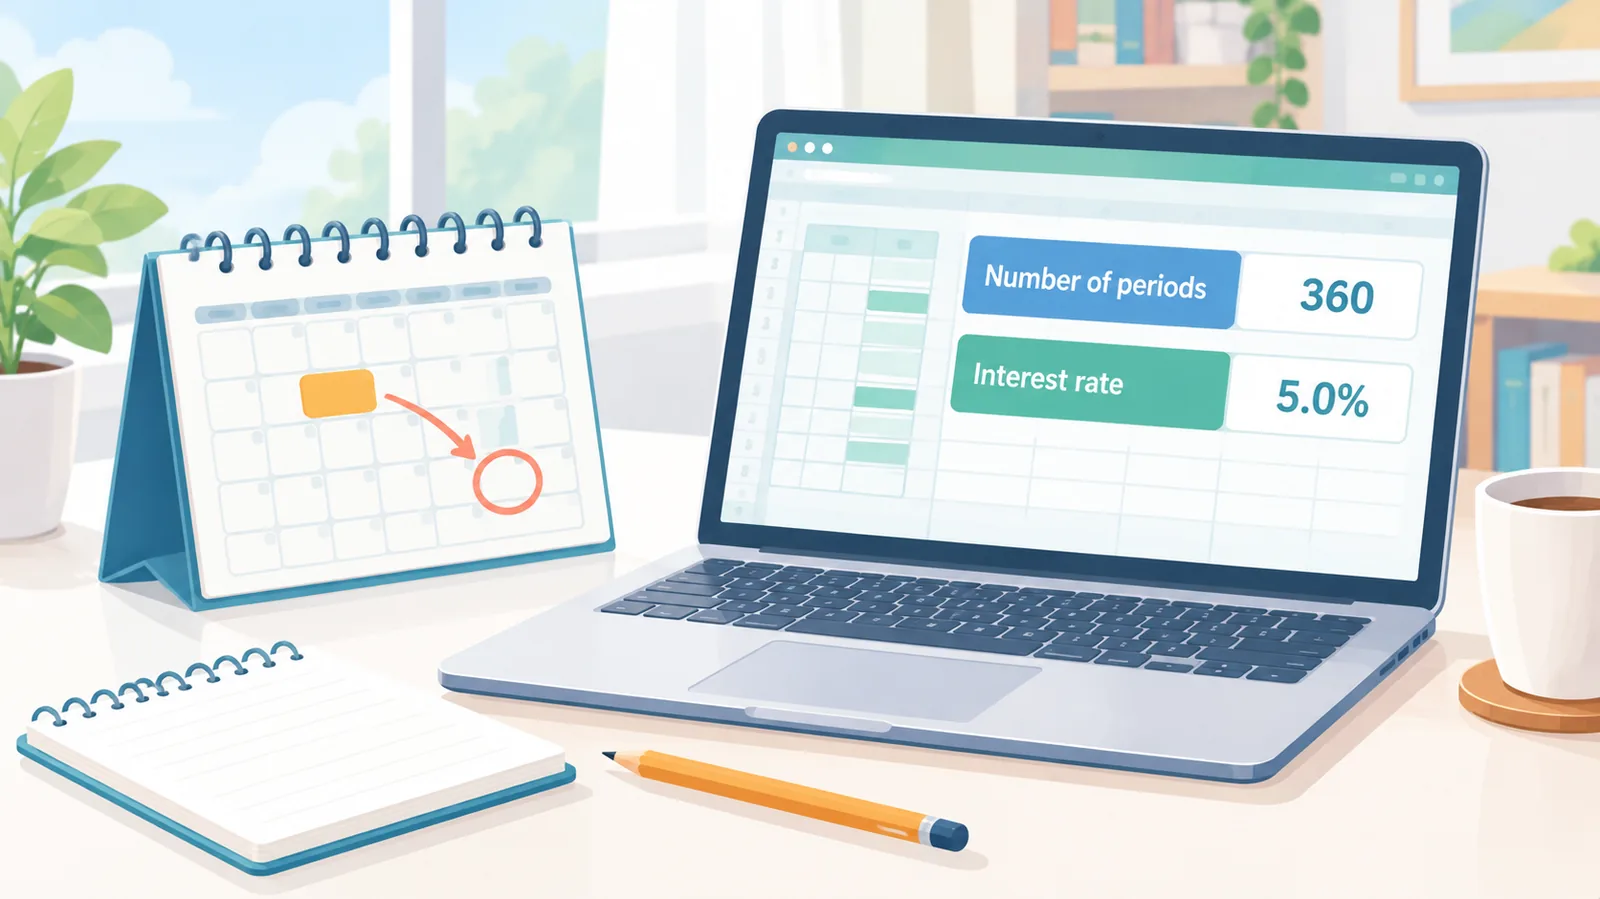
- ถ้าจ่ายรายเดือนและดอกเบี้ยทบต้นรายเดือน ให้ใส่อัตราต่อปีหารด้วย 12 และจำนวนปีคูณด้วย 12 เพื่อให้หน่วยตรงกัน
- อาร์กิวเมนต์ type เป็น 0 หรือเว้นว่างคือจ่ายปลายงวด และเป็น 1 คือจ่ายต้นงวด
- ผลลัพธ์ติดลบเป็นไปตามกฎเครื่องหมายกระแสเงินสด ไม่ได้แปลว่าสูตรผิดเสมอไป
- ฟังก์ชันเหล่านี้สมมติว่าอัตราดอกเบี้ยและยอดจ่ายคงที่ และผลที่ได้อาจไม่รวมภาษีหรือค่าธรรมเนียม จึงใช้แทนยอดบำนาญจริงไม่ได้
เงินบำนาญใน Excel คืออะไร และใช้คำนวณอะไรได้บ้าง
ในบริบทของ Excel คำว่า annuity หมายถึงชุดเงินที่จ่ายหรือรับเป็นงวดสม่ำเสมอ เช่น รับเงินเดือนละเท่ากัน หรือออมเงินเดือนละเท่ากัน ฟังก์ชันการเงินของ Excel คำนวณบนสมมติฐานว่าอัตราดอกเบี้ยและยอดจ่ายต่องวดคงที่ตลอดช่วงเวลา (S1)
ฟังก์ชันแต่ละตัวตอบคำถามต่างกัน (S5):
- PMT ตอบว่างวดละเท่าไร
- PV ตอบว่าต้องมีเงินก้อนเท่าไรในวันนี้
- FV ตอบว่าเมื่อครบกำหนดจะมีเงินสะสมเท่าไร
- NPER ตอบว่าต้องใช้กี่งวด
- RATE ตอบว่าอัตราดอกเบี้ยต่องวดเป็นเท่าไร
ผลที่ได้เป็นการประมาณตามเงื่อนไขที่ผู้ใช้ตั้งเอง ไม่ใช่ตัวเลขที่ผลิตภัณฑ์การเงินใดรับประกัน
เตรียมข้อมูลก่อนคำนวณ: อัตราดอกเบี้ย จำนวนงวด และหน่วยรายเดือน
ก่อนใส่สูตร ควรตั้งตารางข้อมูลนำเข้าไว้ในเซลล์แยกต่างหาก แล้วให้สูตรอ้างถึงเซลล์เหล่านั้น จะได้แก้ตัวเลขได้ง่ายและตรวจสอบย้อนหลังได้ ตัวอย่างการวางข้อมูลมีดังนี้
| เซลล์ | รายการ | ค่าในตัวอย่างหลัก |
|---|---|---|
| B1 | เงินก้อน | 100,000 |
| B2 | อัตราดอกเบี้ยต่อปี | 5% |
| B3 | ระยะเวลา (ปี) | 20 |
| B4 | เวลาจ่าย (type) | 0 (ปลายงวด) |
หลักสำคัญคือหน่วยของอัตราดอกเบี้ยกับจำนวนงวดต้องเป็นหน่วยเดียวกัน ถ้าจ่ายรายเดือนและดอกเบี้ยทบต้นรายเดือน ให้ใส่อัตราต่อปีหารด้วย 12 และจำนวนปีคูณด้วย 12 (S1, S2) เช่น B2/12 และ B3*12
สูตร ÷12 ใช้ได้เมื่อเป็นเงื่อนไขทบต้นรายเดือน ก่อนนำไปใช้กับผลิตภัณฑ์จริง ควรตรวจเงื่อนไขการทบต้นจากเอกสารของผลิตภัณฑ์นั้นก่อน
ใช้ PMT คำนวณเงินที่ได้รับหรือต้องจ่ายต่องวด
PMT คำนวณเงินงวดจากอัตราดอกเบี้ย จำนวนงวด และมูลค่าปัจจุบัน ไวยากรณ์คือ PMT(rate,nper,pv,[fv],[type]) โดย fv และ type เป็นอาร์กิวเมนต์เสริม (S1)
โจทย์: มีเงินก้อน 100,000 ต้องการแบ่งรับเป็นรายเดือนนาน 20 ปี ที่ดอกเบี้ย 5% ต่อปี รับปลายเดือน
สูตร: =PMT(B2/12,B3*12,-B1)
ตัวอย่างนี้ตามเงื่อนไขของแหล่งอ้างอิง (S5, S6) ซึ่งให้ผลประมาณ 659.96 ต่อเดือน ตัวเลขนี้เป็นค่าตามเงื่อนไขของตัวอย่างนั้นเท่านั้น และอิงการทบต้นรายเดือน ใส่ -B1 เพราะถือว่าเราจ่ายเงินก้อนออกไป จึงเป็นเงินออก (ค่าลบ) และเงินงวดที่ได้รับกลับมาจะเป็นค่าบวก
PMT อาจไม่รวมภาษี เงินสำรอง หรือค่าธรรมเนียม จึงไม่ควรเทียบเท่ายอดที่ได้รับจริง (S1)
ใช้ PV หาเงินก้อนที่ต้องมีเพื่อรับเงินทุกเดือน
PV ตอบโจทย์ว่า อยากได้เงินเดือนละเท่านี้ ต้องมีเงินก้อนวันนี้เท่าไร โดยคำนวณมูลค่าปัจจุบันจากยอดจ่ายงวดคงที่และอัตราดอกเบี้ย (S2)
ตัวเลขสมมติเพื่อประกอบการอธิบาย: ต้องการรับเดือนละ 5,000 เป็นเวลา 15 ปี ที่ดอกเบี้ย 4% ต่อปี รับปลายเดือน
สูตร: =PV(4%/12,15*12,5000)
เงินที่ได้รับเป็นเงินเข้าจึงใส่ค่าบวก ผลลัพธ์ที่ได้จะเป็นค่าลบ เพราะเป็นเงินที่ต้องจ่ายออกในวันนี้ ถ้าอยากให้อ่านง่ายให้ใส่เครื่องหมายลบหน้าฟังก์ชัน เช่น =-PV(4%/12,15*12,5000) ผลลัพธ์ของตัวอย่างนี้ให้ดูจากเซลล์ใน Excel ของคุณเอง
วิธีตรวจผลย้อนกลับ: นำเงินก้อนที่ได้ไปใส่ใน PMT ด้วยอัตราและจำนวนงวดเดิม ควรได้เงินงวดกลับมาเท่ากับที่ตั้งไว้ในโจทย์ ต่างกันเพียงเครื่องหมายตามกฎกระแสเงินสด (S2)
ใช้ FV หายอดเงินออมเมื่อครบกำหนด
FV คำนวณมูลค่าอนาคตเมื่อสิ้นระยะเวลา จากยอดออมงวดคงที่และอัตราดอกเบี้ย (S3)
ตัวเลขสมมติเพื่อประกอบการอธิบาย: ออมเดือนละ 3,000 เป็นเวลา 10 ปี ที่ดอกเบี้ย 3% ต่อปี ฝากปลายเดือน
🛒 สินค้าแนะนำ
สูตร: =FV(3%/12,10*12,-3000)
ใส่ยอดออมเป็นค่าลบเพราะเป็นเงินที่จ่ายออกจากกระเป๋าเราทุกเดือน ผลลัพธ์ที่ได้จะเป็นค่าบวกซึ่งแทนเงินที่จะมีเมื่อครบกำหนด ผลลัพธ์ของตัวอย่างนี้ให้ดูจากเซลล์ใน Excel ของคุณเอง
ใช้ NPER และ RATE หาจำนวนงวดและอัตราดอกเบี้ย
NPER ใช้หาจำนวนงวดที่ต้องใช้ ภายใต้อัตราดอกเบี้ยและยอดจ่ายคงที่ (S4)
ตัวเลขสมมติเพื่อประกอบการอธิบาย: มีเงินก้อน 800,000 ต้องการรับเดือนละ 5,000 ที่ดอกเบี้ย 4% ต่อปี รับปลายเดือน
สูตร: =NPER(4%/12,5000,-800000)
ผลลัพธ์เป็นจำนวนงวดรายเดือน หากต้องการเป็นปีให้หารด้วย 12
RATE ใช้หาอัตราดอกเบี้ยต่องวดจากจำนวนงวด ยอดจ่ายต่องวด และมูลค่าที่เกี่ยวข้อง (S5) ผลที่ได้เป็นอัตราต่อหนึ่งงวด ถ้าข้อมูลเป็นรายเดือน ต้องแปลงให้เป็นอัตราต่อปีให้สอดคล้องกับหน่วยงวดก่อนนำไปเปรียบเทียบกับข้อเสนอที่ระบุเป็นรายปี เช่น คูณด้วย 12 ในกรณีที่ใช้แนวทางทบต้นรายเดือนแบบเดียวกับตัวอย่างข้างต้น
จ่ายต้นงวดกับปลายงวดต่างกันอย่างไร (อาร์กิวเมนต์ type)
อาร์กิวเมนต์ type บอก Excel ว่าเงินแต่ละงวดจ่ายตอนไหนของงวด ถ้าเป็น 0 หรือเว้นว่างหมายถึงจ่ายปลายงวด และถ้าเป็น 1 หมายถึงจ่ายต้นงวด (S1, S2, S6)
| หัวข้อเปรียบเทียบ | จ่ายปลายงวด | จ่ายต้นงวด |
|---|---|---|
| ค่า type | 0 หรือเว้นว่าง | 1 |
| เวลาจ่ายในแต่ละงวด | สิ้นงวด | ต้นงวด |
| ตัวอย่างสูตร PMT | =PMT(B2/12,B3*12,-B1,0,0) |
=PMT(B2/12,B3*12,-B1,0,1) |
เมื่อเปลี่ยน type จาก 0 เป็น 1 ผลลัพธ์จะเปลี่ยนตามเวลาจ่าย ควรเลือกให้ตรงกับเงื่อนไขจริงว่าเงินเข้าหรือออกต้นเดือนหรือปลายเดือน
ทำไมผลลัพธ์ใน Excel จึงติดลบ
ฟังก์ชันการเงินของ Excel ใช้กฎเครื่องหมายกระแสเงินสด เงินที่จ่ายออกเป็นค่าลบ และเงินที่ได้รับเป็นค่าบวก (S2, S3) ผลลัพธ์ติดลบจึงมักหมายความว่าเป็นเงินที่ต้องจ่ายออก ไม่ได้แปลว่าสูตรผิด
- ถ้าใส่เงินก้อนที่จ่ายออกเป็นค่าบวก ผลลัพธ์เงินงวดมักเป็นค่าลบ ให้ใส่ค่าเงินออกเป็นลบ เช่น
-B1 - ถ้าแค่อยากให้ตัวเลขอ่านง่าย ให้ใส่เครื่องหมายลบหน้าฟังก์ชัน เช่น
=-PMT(...) - ก่อนใส่สูตร ลองถามตัวเองว่าเงินแต่ละก้อนเป็นเงินเข้าหรือเงินออกจากมุมมองของเรา แล้วใส่เครื่องหมายให้สอดคล้อง
ข้อผิดพลาดที่พบบ่อยและรายการตรวจสอบก่อนใช้ผลลัพธ์
ข้อผิดพลาดที่พบบ่อยมีดังนี้
- ใส่อัตราดอกเบี้ยต่อปีแต่ใส่จำนวนงวดเป็นรายเดือน ทำให้หน่วยไม่ตรงกัน
- ลืมกำหนดเครื่องหมายของเงินเข้าและเงินออก ทำให้ผลลัพธ์เป็นลบโดยไม่เข้าใจที่มา
- สับสนระหว่างจ่ายต้นงวดกับปลายงวด
- นำผลที่ได้ไปเข้าใจว่าเป็นยอดที่จะได้รับจริง
รายการตรวจสอบก่อนใช้ผลลัพธ์:
- อัตราดอกเบี้ยและจำนวนงวดเป็นหน่วยเดียวกันหรือไม่
- เงื่อนไขการทบต้นตรงกับที่ใช้หาร 12 หรือไม่
- เครื่องหมายเงินเข้าและเงินออกถูกต้องหรือไม่
- ค่า type ตรงกับเวลาจ่ายจริงหรือไม่
- ตรวจย้อนกลับด้วยฟังก์ชันคู่กัน เช่น PMT กับ PV แล้วได้ค่าเดิมหรือไม่
- ยอดจ่ายและอัตราดอกเบี้ยเป็นค่าคงที่ตลอดช่วงเวลาหรือไม่
ข้อจำกัดของการคำนวณ: ใช้แทนบำนาญจริงได้หรือไม่
ตัวเลขจากฟังก์ชันเหล่านี้เป็นผลของแบบจำลองง่ายๆ ที่สมมติว่าอัตราดอกเบี้ยและยอดจ่ายต่องวดคงที่ (S1, S2, S3) เอกสารของ Microsoft อธิบายฟังก์ชันบนฐานคงที่นี้ จึงไม่ควรสรุปว่าฟังก์ชันรองรับกรณีที่อัตราดอกเบี้ยหรือยอดจ่ายเปลี่ยนแปลงโดยตรง
- ผลที่ได้อาจไม่รวมภาษี เงินสำรอง หรือค่าธรรมเนียม (S1)
- ไม่ควรนำไปอ้างเป็นยอดบำนาญจริงจากกองทุน บริษัทประกัน หรือระบบบำนาญใด เพราะเงื่อนไขจริงอาจต่างจากสมมติฐานในตาราง
- ก่อนตัดสินใจทางการเงิน ควรตรวจเงื่อนไขจากเอกสารผลิตภัณฑ์จริงหรือสอบถามผู้ให้บริการ
คำถามที่พบบ่อย
ควรเลือกใช้ฟังก์ชันไหน
ถ้าอยากรู้เงินงวด ใช้ PMT ถ้าอยากรู้เงินก้อนที่ต้องมี ใช้ PV ถ้าอยากรู้ยอดเมื่อครบกำหนด ใช้ FV ถ้าอยากรู้ระยะเวลา ใช้ NPER และถ้าอยากรู้อัตราดอกเบี้ย ใช้ RATE (S5)
ใส่ดอกเบี้ยรายเดือนอย่างไร
กรณีทบต้นรายเดือน ให้ใส่อัตราต่อปีหารด้วย 12 และจำนวนปีคูณด้วย 12 (S1, S2) ควรตรวจเงื่อนไขการทบต้นก่อนเสมอ
จ่ายต้นงวดต่างจากปลายงวดอย่างไร
type เป็น 1 คือจ่ายต้นงวด และเป็น 0 หรือเว้นว่างคือจ่ายปลายงวด (S1, S2)
ทำไมผลลัพธ์ติดลบ
เพราะ Excel ใช้กฎเครื่องหมายกระแสเงินสด เงินออกเป็นลบ เงินเข้าเป็นบวก (S2, S3) ใส่เครื่องหมายลบหน้าฟังก์ชันหรืออินพุตเพื่อให้อ่านง่ายได้
ใช้กับยอดจ่ายหรืออัตราดอกเบี้ยที่เปลี่ยนแปลงได้หรือไม่
ฟังก์ชันเหล่านี้ตั้งอยู่บนยอดจ่ายและอัตราดอกเบี้ยคงที่ จึงไม่ควรใช้กับกรณีที่ผันแปรโดยตรง (S1, S2, S3)
ผลที่ได้เท่ากับเงินที่จะได้รับจริงหรือไม่
ไม่แน่เสมอไป เพราะผลคำนวณอาจไม่รวมภาษีและค่าธรรมเนียม และเงื่อนไขของผลิตภัณฑ์จริงอาจต่างจากสมมติฐาน
ลองสร้างตารางคำนวณของคุณเองด้วยตัวเลขจริง แล้วตรวจย้อนกลับด้วยฟังก์ชันคู่กันเพื่อความมั่นใจ
ต้องการเปรียบเทียบและคู่มือการซื้อเพิ่มเติมไหม
การอ้างอิงบทความนี้
แหล่งที่มา: Atovia (Atovia). https://atovia.kr