⚠️ หน้านี้เชื่อมต่อคุณกับพันธมิตรและตลาดพันธมิตรของ Atovia เราอาจได้รับค่าคอมมิชชันจากพันธมิตรสำหรับกิจกรรมที่ทำผ่านลิงก์เหล่านี้ ข้อเสนอส่วนลดอาจเปลี่ยนแปลงได้ตลอดเวลาตามนโยบาย! มั่นใจได้ว่าไม่มีค่าใช้จ่ายเพิ่มเติมสำหรับคุณ! เราหวังว่านี่จะช่วยประหยัดเวลาของคุณในการค้นหาสินค้าที่เหมาะสม!
ก่อนเซ็นสัญญากู้เงิน หลายคนอยากรู้ว่าดอกเบี้ยและยอดผ่อนต่อเดือนมาจากไหน คำตอบสั้น ๆ คือ ถ้าเป็นดอกเบี้ยแบบง่าย ให้คิดจากเงินต้น × อัตราต่อปี × ระยะเวลา (ปี) แต่ถ้าเป็นเงินกู้ที่ผ่อนเป็นงวดรายเดือน ดอกเบี้ยแต่ละงวดจะคิดจากเงินต้นคงเหลือ ไม่ใช่เงินต้นทั้งก้อน บทความนี้พาคำนวณทีละขั้น มีสูตร ตัวอย่างตัวเลข ตารางเปรียบเทียบวิธีชำระคืน และรายการตรวจสัญญาที่ใช้ได้จริง
- ดอกเบี้ยแบบง่ายคืออะไร และคำนวณอย่างไร
- ตัวอย่างคำนวณทีละขั้น
- ดอกเบี้ยรายเดือนคิดจากเงินต้นคงเหลือ ไม่ใช่เงินต้นทั้งก้อน
- แปลงอัตราดอกเบี้ยต่อปีเป็นอัตรารายเดือน
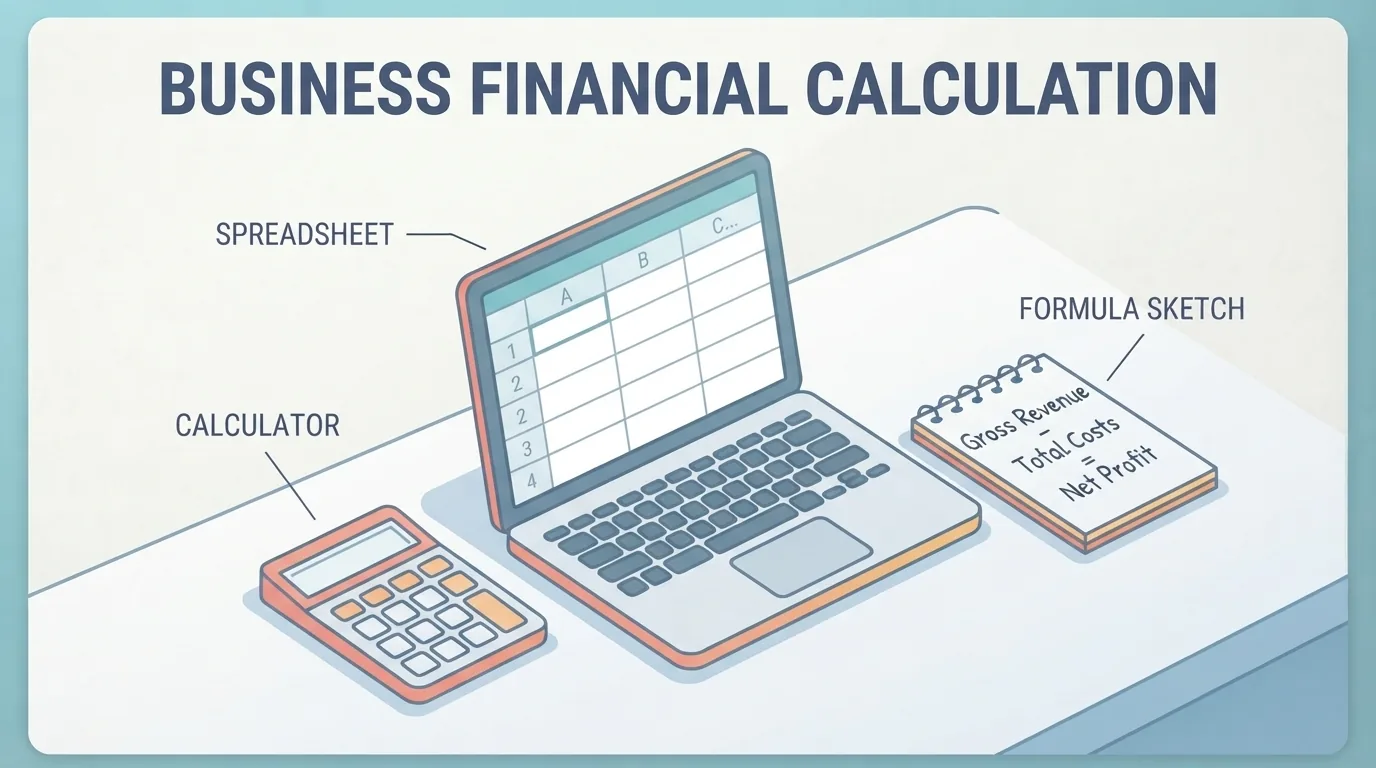
- สูตรค่างวดแบบผ่อนเท่ากันทุกงวด
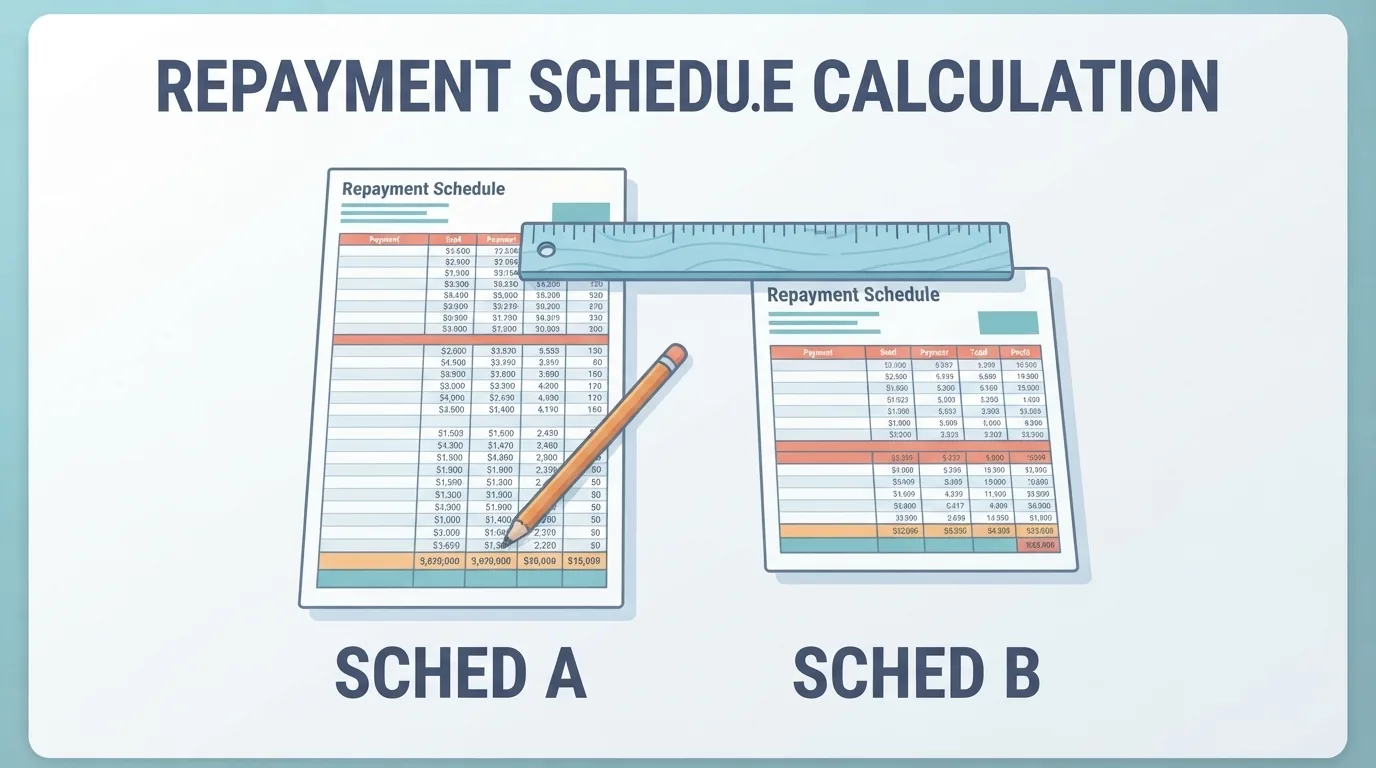
- เปรียบเทียบวิธีชำระคืน 3 แบบ
- ระยะเวลาผ่อนที่ต่างกันมีผลต่อดอกเบี้ยรวมอย่างไร
- ดอกเบี้ยคงที่ ลอยตัว และสิ่งที่ทำให้ยอดจริงต่างจากที่คำนวณ
- เปรียบเทียบต้นทุนรวม ไม่ดูแค่อัตราดอกเบี้ยที่โฆษณา
- รายการตรวจสอบสัญญาสินเชื่อก่อนเซ็น
- คำถามที่พบบ่อย
- ดอกเบี้ยแบบง่ายคิดจากเงินต้นเดิมตลอดช่วงเวลา
- ดอกเบี้ยของเงินกู้ผ่อนรายเดือนคิดจากเงินต้นคงเหลือในแต่ละงวด
- ค่างวดเท่ากันทุกงวด แต่สัดส่วนดอกเบี้ยกับเงินต้นในแต่ละงวดเปลี่ยนไป
- ต้องดูค่าธรรมเนียมและเงื่อนไขในสัญญาควบคู่กับอัตราดอกเบี้ยเสมอ
ดอกเบี้ยแบบง่ายคืออะไร และคำนวณอย่างไร
ดอกเบี้ยแบบง่ายคือวิธีคิดที่ใช้เงินต้นก้อนเดิมตลอดระยะเวลา โดยไม่นำดอกเบี้ยไปคิดซ้ำ สูตรคือ
ดอกเบี้ย = เงินต้น × อัตราต่อปี (เป็นทศนิยม) × ระยะเวลา (ปี)
ยอดชำระรวม = เงินต้น + ดอกเบี้ย
อัตราต่อปีต้องเปลี่ยนเป็นทศนิยมก่อน เช่น ร้อยละ 6.75 คือ 0.0675 ถ้าระยะเวลาเป็นเดือนให้หารจำนวนเดือนด้วย 12 เพื่อให้เป็นหน่วยปี ส่วนกรณีนับเป็นวัน ต้องดูเกณฑ์การนับวันที่ระบุไว้ในสัญญา เพราะแต่ละสัญญาอาจกำหนดไม่เหมือนกัน (ที่มา: OpenStax บทที่ 6.3)
ตัวอย่างคำนวณทีละขั้น
ตัวอย่างนี้นำมาจากตำราอ้างอิงของ OpenStax ไม่ใช่ตัวเลขของผลิตภัณฑ์สินเชื่อจริง และใช้หน่วยดอลลาร์ตามต้นฉบับ โจทย์คือ เงินต้น 20,000 ดอลลาร์ อัตราดอกเบี้ย 6.75% ต่อปี ระยะเวลา 4 เดือน
- แปลงอัตราเป็นทศนิยม: 6.75% = 0.0675
- แปลงเวลาเป็นปี: 4 เดือน = 4/12 ปี
- คำนวณดอกเบี้ย: 20,000 × 0.0675 × 4/12 = 450 ดอลลาร์
- หายอดชำระรวม: 20,000 + 450 = 20,450 ดอลลาร์
แหล่งอ้างอิง: OpenStax บทที่ 6.3 ผู้อ่านสามารถนำขั้นตอนเดียวกันไปแทนค่าด้วยตัวเลขของตนเองได้
ดอกเบี้ยรายเดือนคิดจากเงินต้นคงเหลือ ไม่ใช่เงินต้นทั้งก้อน
เงินกู้ที่ผ่อนเป็นงวดรายเดือนมักคิดดอกเบี้ยของแต่ละงวดจากเงินต้นที่ยังไม่ได้ชำระ ตามสูตร
ดอกเบี้ยงวด = เงินต้นคงเหลือ × อัตราต่อปี ÷ 12
เมื่อผ่อนไปเรื่อย ๆ เงินต้นคงเหลือจะลดลง ดอกเบี้ยของงวดถัดไปจึงลดลงตามหลักการคำนวณ (ที่มา: OpenStax บทที่ 6.8)
ข้อควรระวัง: ห้ามนำสูตรดอกเบี้ยแบบง่ายมาใช้กับยอดรวมของเงินกู้ที่ผ่อนเท่ากันทุกงวด เพราะโครงสร้างการชำระคืนต่างกัน ผลลัพธ์จะไม่ตรงกับความเป็นจริง ตามที่บทความเปรียบเทียบอย่าง Bankrate ก็แยกดอกเบี้ยแบบง่ายออกจากดอกเบี้ยตามตารางผ่อนชำระเช่นกัน
แปลงอัตราดอกเบี้ยต่อปีเป็นอัตรารายเดือน
ก่อนใช้สูตรค่างวด ต้องกำหนดตัวแปรสองตัวให้ชัด
- i = อัตราดอกเบี้ยต่อเดือน = อัตราต่อปี ÷ 12
- n = จำนวนงวดผ่อนทั้งหมด
เช่น ถ้าอัตราต่อปีคือ 0.12 แล้ว i = 0.12 ÷ 12 = 0.01 (เป็นตัวอย่างเพื่ออธิบายการหารเท่านั้น) ถ้าผ่อน 5 ปี รายเดือน n = 5 × 12 = 60 งวด
หมายเหตุ: การหารด้วย 12 เป็นการแปลงเพื่อการอธิบาย ค่าจริงขึ้นอยู่กับวิธีคิดดอกเบี้ย เกณฑ์การนับวัน และวันครบกำหนดชำระที่ระบุในสัญญา
สูตรค่างวดแบบผ่อนเท่ากันทุกงวด
สำหรับเงินกู้ที่ผ่อนเท่ากันทุกงวด สูตรค่างวดคือ
ค่างวด = P × i × (1+i)^n ÷ ((1+i)^n − 1)
- P = เงินต้นที่กู้
- i = อัตราดอกเบี้ยต่อเดือน (อัตราต่อปี ÷ 12)
- n = จำนวนงวดทั้งหมด
(ที่มา: OpenStax บทที่ 6.8) เนื่องจากมีเลขยกกำลัง แนะนำให้ใช้เครื่องคิดเลขวิทยาศาสตร์หรือสเปรดชีตช่วยคำนวณ จะลดโอกาสผิดพลาด
🛒 สินค้าแนะนำ
ทำไมค่างวดเท่ากันแต่ดอกเบี้ยไม่เท่ากัน? เพราะดอกเบี้ยแต่ละงวดคิดจากเงินต้นคงเหลือ งวดแรก ๆ เงินต้นคงเหลือมาก ส่วนที่เป็นดอกเบี้ยจึงมาก เมื่อเงินต้นลดลง ส่วนที่เป็นดอกเบี้ยจะลดลง และส่วนที่ตัดเงินต้นเพิ่มขึ้น แม้ยอดรวมต่องวดเท่าเดิม
เปรียบเทียบวิธีชำระคืน 3 แบบ
ระบบเปรียบเทียบผลิตภัณฑ์การเงินของสำนักงานกำกับการเงินเกาหลีแบ่งวิธีชำระคืนเป็นสามแบบหลัก ดังนี้
| หัวข้อเปรียบเทียบ | ผ่อนเงินต้นพร้อมดอกเบี้ยเท่ากันทุกงวด | ผ่อนเงินต้นเท่ากันทุกเดือนพร้อมดอกเบี้ยตามยอดคงเหลือ | จ่ายเฉพาะดอกเบี้ยแล้วชำระเงินต้นตอนครบกำหนด |
|---|---|---|---|
| ลักษณะการจ่ายรายเดือน | จ่ายยอดรวมเท่ากันทุกเดือน | จ่ายเงินต้นเท่ากันทุกเดือน บวกดอกเบี้ยที่เปลี่ยนไปตามยอดคงเหลือ | จ่ายเฉพาะดอกเบี้ยทุกเดือน |
| วิธีคิดดอกเบี้ย | คิดจากเงินต้นคงเหลือ แต่สัดส่วนดอกเบี้ยต่อเงินต้นในแต่ละงวดเปลี่ยนไป | คิดจากยอดคงเหลือของเดือนก่อน | คิดจากเงินต้นที่ยังค้างอยู่ตลอดสัญญา |
| การชำระเงินต้น | ทยอยชำระรวมอยู่ในค่างวด | ทยอยชำระเท่ากันทุกเดือน | ชำระครั้งเดียวเมื่อครบกำหนด |
บทความนี้ไม่ได้ระบุว่าแบบใดถูกกว่า เพราะต้นทุนรวมขึ้นกับอัตราดอกเบี้ย ระยะเวลา และเงื่อนไขจริงของแต่ละสัญญา ควรนำตัวเลขจริงมาคำนวณเปรียบเทียบเอง
ระยะเวลาผ่อนที่ต่างกันมีผลต่อดอกเบี้ยรวมอย่างไร
ในเชิงหลักการ เมื่อดอกเบี้ยคิดจากเงินต้นคงเหลือ การที่เงินต้นค้างอยู่นานขึ้นย่อมทำให้ดอกเบี้ยสะสมเพิ่มขึ้น ดังนั้นหากอัตราดอกเบี้ยเท่ากัน ระยะเวลาผ่อนที่ยาวขึ้นโดยทั่วไปมักทำให้ดอกเบี้ยรวมมากขึ้น แม้ค่างวดต่อเดือนจะต่ำลง
วิธีตรวจสอบที่ดีที่สุดคือ ลองแทนค่า n ที่ต่างกัน (เช่น จำนวนงวดสองแบบ) ลงในสูตรค่างวด แล้วเอาค่างวดคูณจำนวนงวด ลบด้วยเงินต้น จะเห็นดอกเบี้ยรวมของแต่ละทางเลือกด้วยตนเอง
ดอกเบี้ยคงที่ ลอยตัว และสิ่งที่ทำให้ยอดจริงต่างจากที่คำนวณ
ตามนิยามของระบบเปรียบเทียบผลิตภัณฑ์การเงินของสำนักงานกำกับการเงินเกาหลี
- ดอกเบี้ยคงที่ คืออัตราที่ไม่เปลี่ยนตลอดระยะเวลาสัญญา
- ดอกเบี้ยลอยตัว คืออัตราที่เปลี่ยนแปลงตามรอบเวลาที่กำหนด
ผลที่คำนวณเองอาจไม่ตรงกับยอดที่สถาบันการเงินเรียกเก็บ เพราะปัจจัยเหล่านี้ (ที่มา: ConsumerAffairs)
- เกณฑ์การนับวัน
- วันที่ชำระเงินจริง
- การเปลี่ยนแปลงของดอกเบี้ยลอยตัว
- ค่าธรรมเนียม
- ข้อสมมติในการคำนวณของแต่ละสถาบันการเงิน
เปรียบเทียบต้นทุนรวม ไม่ดูแค่อัตราดอกเบี้ยที่โฆษณา
อัตราดอกเบี้ยที่เห็นในโฆษณาไม่ได้บอกต้นทุนทั้งหมด ก่อนเทียบสินเชื่อแต่ละเจ้า ควรรวมค่าธรรมเนียม วิธีชำระคืน และเงื่อนไขของอัตราดอกเบี้ยเข้าด้วยกัน ตามที่ ConsumerAffairs ชี้ว่าค่าธรรมเนียมและข้อสมมติของสถาบันการเงินทำให้ผลต่างกันได้
เพื่อให้เทียบกันได้เป็นธรรม ควรใช้เงื่อนไขเดียวกัน โดยระบบเปรียบเทียบของสำนักงานกำกับการเงินเกาหลีให้ค้นหาตามระยะเวลากู้ ประเภทอัตราดอกเบี้ย (คงที่หรือลอยตัว) และวิธีชำระคืน
รายการตรวจสอบสัญญาสินเชื่อก่อนเซ็น
- อัตราดอกเบี้ยและประเภท (คงที่หรือลอยตัว)
- วิธีคิดดอกเบี้ยและเกณฑ์การนับวัน
- วิธีชำระคืน (ผ่อนเท่ากัน ผ่อนเงินต้นเท่ากัน หรือจ่ายเฉพาะดอกเบี้ย)
- ระยะเวลากู้และจำนวนงวดทั้งหมด
- ค่าธรรมเนียมทั้งหมดที่เกี่ยวข้อง
- เงื่อนไขการเปลี่ยนแปลงอัตราดอกเบี้ย
- ตารางผ่อนชำระรายงวด แล้วนำมาเทียบกับผลคำนวณของตนเอง
คำถามที่พบบ่อย
ดอกเบี้ยรายเดือนคิดจากเงินต้นทั้งก้อนหรือยอดคงเหลือ
เงินกู้ผ่อนรายเดือนโดยทั่วไปคิดจากเงินต้นคงเหลือในแต่ละงวด ตามสูตร เงินต้นคงเหลือ × อัตราต่อปี ÷ 12 แต่ให้ยืนยันวิธีคิดที่แท้จริงในสัญญา
แปลงอัตราต่อปีเป็นรายเดือนอย่างไร
นำอัตราต่อปีหารด้วย 12 เป็นการแปลงเพื่ออธิบาย ค่าจริงขึ้นกับวิธีคิดดอกเบี้ยและวันชำระในสัญญา
ค่างวดเท่ากันแล้วดอกเบี้ยในแต่ละงวดเท่ากันหรือไม่
ไม่เท่ากัน ค่างวดรวมเท่ากันทุกงวด แต่ส่วนที่เป็นดอกเบี้ยและส่วนที่เป็นเงินต้นเปลี่ยนไปในแต่ละงวด
อัตราดอกเบี้ยเท่ากันแต่ระยะเวลาต่างกัน ดอกเบี้ยรวมต่างกันหรือไม่
โดยทั่วไปต่างกัน เพราะเงินต้นคงเหลืออยู่นานขึ้นจึงเกิดดอกเบี้ยสะสมมากขึ้น ลองแทนค่า n หลายค่าในสูตรค่างวดเพื่อเปรียบเทียบด้วยตนเอง
ผลคำนวณเองตรงกับยอดที่สถาบันการเงินเรียกเก็บเสมอหรือไม่
ไม่เสมอไป เพราะเกณฑ์นับวัน วันชำระ ดอกเบี้ยลอยตัว ค่าธรรมเนียม และข้อสมมติของสถาบันการเงินอาจทำให้ต่างกัน ควรตรวจกับตารางผ่อนชำระในสัญญา
ลองนำสูตรในบทความนี้ไปคำนวณกับข้อเสนอสินเชื่อของคุณเอง แล้วตรวจเทียบกับตารางผ่อนชำระในสัญญาก่อนตัดสินใจ
- OpenStax: 6.3 Simple Interest – Contemporary Mathematics
- OpenStax: 6.8 The Basics of Loans – Contemporary Mathematics (ดอกเบี้ยงวดจากเงินต้นคงเหลือ)
- OpenStax: 6.8 The Basics of Loans – Contemporary Mathematics (สูตรค่างวด)
- ระบบเปรียบเทียบผลิตภัณฑ์การเงินของสำนักงานกำกับการเงินเกาหลี (finlife.fss.or.kr)
- ConsumerAffairs: How to Calculate Loan Interest (2026)
- Bankrate: How To Calculate Loan Interest: Simple And Amortized
ต้องการเปรียบเทียบและคู่มือการซื้อเพิ่มเติมไหม
การอ้างอิงบทความนี้
แหล่งที่มา: Atovia (Atovia). https://atovia.kr